Choisir un partenaire pour piloter son patrimoine, c’est un peu comme choisir un architecte pour bâtir sa maison. La façade compte moins que les fondations. Avant de confier vos capitaux, vos projets et parfois vos rêves à un cabinet, vous méritez une lecture posée, factuelle, sans emballement marketing. C’est précisément ce que nous vous proposons ici : une analyse structurée du positionnement de K&P Finance, de ses services et des retours clients disponibles publiquement, pour vous aider à formuler votre propre jugement.
Cette lecture n’a pas vocation à trancher pour vous. Elle vise à éclairer vos critères de choix, à comprendre ce qui distingue un accompagnement patrimonial d’un simple acte de vente, et à vous donner des repères concrets pour évaluer n’importe quel cabinet, y compris celui-ci.
Qui est K&P Finance et quel est son positionnement ?
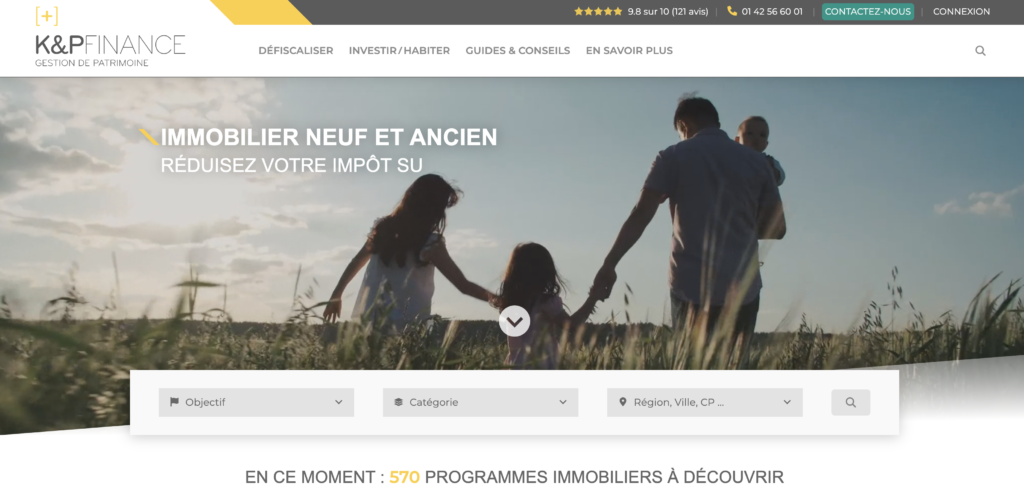
Avant d’analyser des avis clients, il est utile de comprendre le périmètre d’intervention du cabinet. K&P Finance se présente comme un acteur du conseil en gestion de patrimoine et en investissement immobilier, avec une approche orientée sur l’optimisation fiscale, la préparation de la retraite et la constitution d’un patrimoine à long terme.
Une offre construite autour de plusieurs verticales patrimoniales
L’offre de K&P Finance couvre un spectre relativement large. On y retrouve l’investissement immobilier locatif classique, le dispositif LMNP (Loueur Meublé Non Professionnel), le déficit foncier, la nue-propriété, ainsi que des solutions d’épargne financière comme l’assurance-vie, le PER (Plan d’Épargne Retraite) ou encore le PEA.
Cette diversité permet, en théorie, de composer une allocation patrimoniale cohérente selon le profil de l’investisseur, son horizon et sa fiscalité. Encore faut-il que la recommandation soit réellement personnalisée et non simplement calquée sur un catalogue de produits disponibles.
Un modèle d’accompagnement à distance
Le cabinet fonctionne principalement en ligne, avec des rendez-vous en visioconférence. Ce format présente des atouts évidents : accessibilité géographique, souplesse d’agenda, rapidité de mise en relation. Il implique aussi une exigence particulière sur la qualité du suivi humain, car la relation à distance ne remplace pas toujours la densité d’un échange en personne.
→ Bon à savoir
Avant tout premier rendez-vous, listez vos objectifs patrimoniaux réels (revenus complémentaires, transmission, réduction d’impôt, retraite) et hiérarchisez-les. Cela vous permet d’évaluer si le conseiller construit sa recommandation sur vos priorités ou sur celles du cabinet.
Que disent les avis clients publiés sur K&P Finance ?
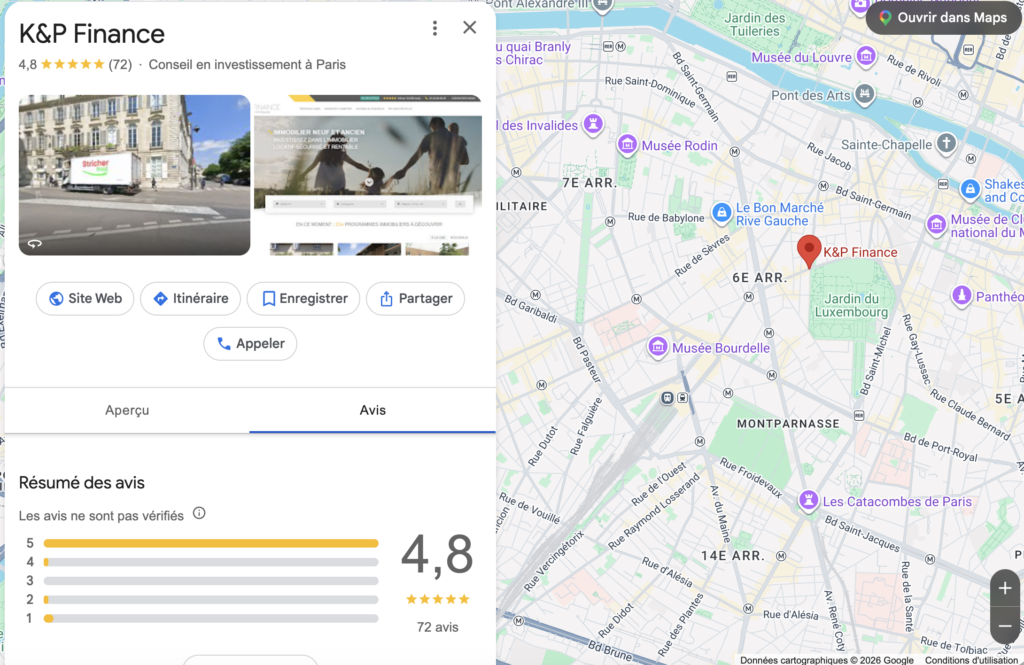
Les plateformes d’avis publics comme Trustpilot offrent un panorama utile, à condition de les lire avec méthode. Un avis isolé, positif ou négatif, ne dit rien. C’est la structure globale, la récurrence des thèmes et la manière dont l’entreprise répond aux critiques qui racontent une histoire.
Les points positifs qui reviennent le plus souvent
Une part significative des retours mentionne la qualité de l’écoute lors des premiers rendez-vous, la pédagogie des conseillers et la clarté des explications sur des mécanismes parfois complexes comme le LMNP ou le déficit foncier. Plusieurs clients évoquent également la rapidité de traitement des dossiers et la disponibilité de leur interlocuteur pendant la phase de montage.
Ces éléments sont importants. Ils traduisent une capacité à démystifier la matière patrimoniale, ce qui n’est pas anodin quand on sait que la première barrière à l’investissement reste, pour beaucoup, le sentiment de ne pas comprendre.
Les points de vigilance mentionnés par certains investisseurs
Comme pour tout cabinet, certains avis pointent des zones d’amélioration. On retrouve régulièrement des remarques sur le suivi après la signature, sur la relation avec les prestataires partenaires (notaires, gestionnaires, banques) ou sur la perception d’une pression commerciale lors de la phase de conclusion. Ces éléments ne sont ni universels ni systématiques, mais ils méritent d’être connus.
Comment interpréter ces retours ?
Un avis négatif isolé peut refléter un malentendu ponctuel. Une critique récurrente sur un même thème, en revanche, signale un point structurel à interroger lors de votre propre rendez-vous. Posez la question directement : « Comment se déroule l’accompagnement une fois l’investissement réalisé ? À quelle fréquence serai-je suivi ? »
La note globale et son évolution
K&P Finance affiche sur Trustpilot une note globalement favorable, avec une majorité de retours positifs. Cette moyenne, prise seule, ne suffit pas. Regardez la distribution des notes, le volume d’avis, la fréquence de publication et surtout la qualité des réponses apportées par le cabinet aux avis critiques. Un professionnel qui répond de manière argumentée à une insatisfaction en dit long sur sa culture de service.
Comment évaluer objectivement un cabinet de gestion de patrimoine ?
Au-delà des avis publiés en ligne, il existe une grille de lecture plus large pour juger sérieusement d’un partenaire patrimonial. Cette grille s’applique à K&P Finance comme à n’importe quel autre acteur du secteur.
Les critères objectifs à examiner
Voici les repères que nous recommandons de vérifier systématiquement avant de vous engager :
- Les agréments et statuts réglementaires : CIF (Conseiller en Investissements Financiers), IOBSP, carte T pour l’immobilier, immatriculation ORIAS.
- La transparence sur les rémunérations : le cabinet est-il rémunéré par honoraires, par commissions, ou les deux ? Cette information doit vous être communiquée sans ambiguïté.
- La diversité des solutions proposées : un cabinet qui ne travaille qu’avec deux ou trois partenaires ne peut prétendre à une architecture réellement ouverte.
- La qualité du suivi post-investissement : bilans annuels, réactivité face aux évolutions fiscales, capacité d’arbitrage.
- La pérennité de la relation : votre interlocuteur du premier rendez-vous sera-t-il encore votre référent dans dix ans ?
Les questions concrètes à poser en rendez-vous
Un bon conseiller ne fuit pas les questions dérangeantes. Il les attend. Interrogez-le sur sa méthode d’analyse patrimoniale, sur les scénarios d’échec qu’il envisage, sur ce qui se passe si votre situation évolue de manière imprévue. Un professionnel solide vous répondra avec des chiffres et des exemples, pas avec des formules toutes faites.
Demandez systématiquement un compte-rendu écrit de votre étude patrimoniale avant toute signature. Un cabinet qui documente sa recommandation par écrit engage sa responsabilité, ce qui est le premier signal d’un accompagnement sérieux.
Comparer plusieurs cabinets avant de trancher
Rencontrer un seul cabinet, c’est se priver de perspective. Rencontrez-en deux ou trois. Comparez les diagnostics, les recommandations, la qualité de l’écoute, la précision des simulations. Cet exercice prend quelques semaines. Il peut vous faire économiser des années.
Les services proposés par K&P Finance en détail
Pour affiner votre lecture, voici un panorama plus précis des solutions patrimoniales portées par le cabinet, avec les cas d’usage typiques auxquels elles répondent.
L’immobilier locatif et ses déclinaisons fiscales
K&P Finance accompagne l’acquisition de biens locatifs neufs et anciens, avec un travail sur le levier fiscal via le meublé, le déficit foncier, le jeanbrun ou la nue-propriété. Chacun de ces régimes répond à une problématique différente.
Le LMNP pour générer des revenus faiblement fiscalisés
Le statut de Loueur Meublé Non Professionnel permet, grâce au mécanisme d’amortissement comptable, de percevoir des loyers peu ou pas fiscalisés pendant plusieurs années. C’est un outil particulièrement pertinent pour les investisseurs cherchant à préparer un complément de revenus à moyen ou long terme.
Le déficit foncier pour les fiscalités marginales élevées
Réservé à l’investissement dans l’ancien avec travaux, ce dispositif permet d’imputer les charges de rénovation sur les revenus fonciers, puis sur le revenu global dans certaines limites. Il s’adresse principalement aux contribuables déjà lourdement fiscalisés.
L’épargne financière et la préparation de la retraite
Au-delà de l’immobilier, K&P Finance propose des solutions d’épargne financière. L’assurance-vie reste l’enveloppe centrale, appréciée pour sa souplesse, sa fiscalité avantageuse en cas de rachat après huit ans et son intérêt en matière de transmission. Le PER, quant à lui, cible les épargnants souhaitant réduire leur pression fiscale immédiate tout en préparant leur départ à la retraite.
→ Le point clé
Un dispositif fiscal n’est jamais une stratégie en soi. Il n’a de sens que s’il s’inscrit dans une réflexion patrimoniale globale, cohérente avec votre horizon, votre fiscalité et vos projets de vie.
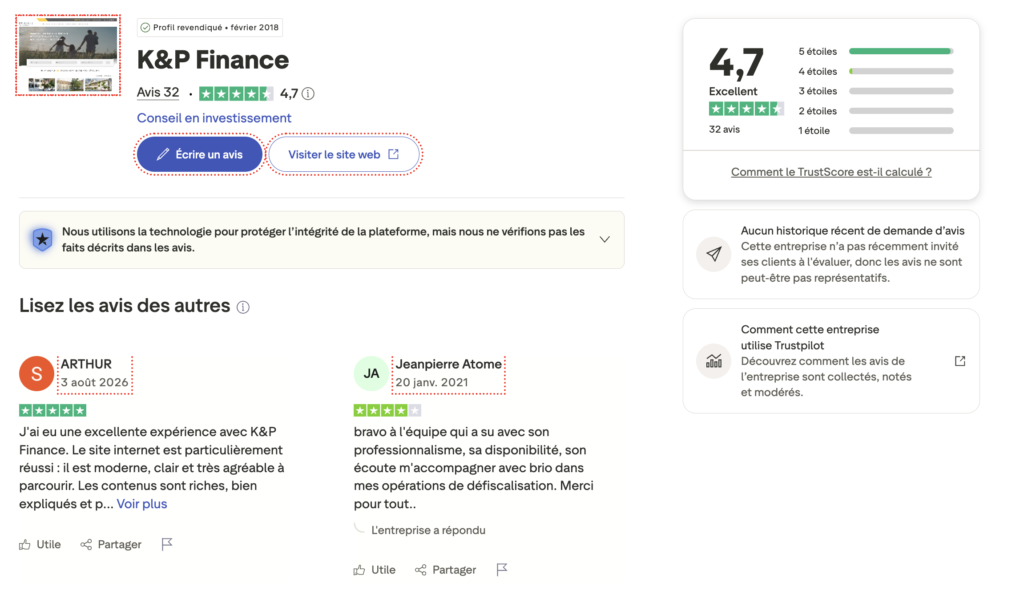
Tableau synthétique des principales solutions
Pour visualiser rapidement les logiques d’investissement selon les profils, voici une lecture comparative simplifiée :
| Solution | Objectif principal | Horizon recommandé |
|---|---|---|
| LMNP | Revenus complémentaires faiblement fiscalisés | 15 à 20 ans |
| Déficit foncier | Réduction d’impôt sur revenus fonciers | 10 à 15 ans |
| Nue-propriété | Décote à l’achat et transmission | 15 à 20 ans |
| Assurance-vie | Épargne souple et transmission | 8 ans et plus |
| PER | Retraite et déduction fiscale | Jusqu’à la retraite |
Ce que révèlent vraiment les avis clients d’un cabinet patrimonial
Revenons à l’essentiel. Un avis sur K&P Finance, ou sur tout autre cabinet, doit être lu comme un indice parmi d’autres. La vraie évaluation se fait dans le temps long, à travers la qualité du pilotage et la solidité de la relation.
La différence entre satisfaction commerciale et satisfaction patrimoniale
Un client peut être ravi de son rendez-vous et se rendre compte, plusieurs années plus tard, que la stratégie choisie ne correspondait pas à ses besoins réels. À l’inverse, un client peut trouver un conseiller exigeant, voire un peu directif, et lui être infiniment reconnaissant dix ans plus tard. La satisfaction immédiate n’est pas la satisfaction patrimoniale.
L’importance du suivi dans la durée
C’est peut-être le critère le plus discriminant. Combien de cabinets restent réellement présents cinq, dix, quinze ans après la signature ? Combien vous appellent quand une loi fiscale change ? Combien vous accompagnent dans un arbitrage ou une revente ? La pérennité de la relation est le vrai marqueur de qualité d’un partenaire patrimonial.
Votre patrimoine mérite un cadre de pilotage clair
Peu importe le cabinet que vous choisirez, imposez-vous un principe : votre stratégie doit être lisible sur une page. Si votre conseiller ne peut pas résumer clairement pourquoi vous investissez, dans quoi et pour quoi, la stratégie n’est pas assez mûre. La clarté est la première richesse d’un patrimoine bien construit.
Faire son propre choix en toute lucidité
Les avis sur K&P Finance dessinent le portrait d’un cabinet actif, structuré, avec une offre patrimoniale complète et un modèle digital assumé. Comme pour tout acteur du marché, la lecture des retours clients doit être nuancée, contextualisée et complétée par votre propre analyse.
Ce que nous souhaitons vous laisser, au terme de cette lecture, c’est moins un verdict qu’une méthode. Interrogez, comparez, exigez de la transparence, demandez de l’écrit, projetez-vous dans quinze ans. Un investissement patrimonial n’est pas une transaction, c’est le début d’une relation. Et cette relation mérite d’être choisie avec la même rigueur que les actifs qu’elle va piloter.